Quy định về thuế sử dụng đất phi nông nghiệp đóng vai trò quan trọng trong việc quản lý và ổn định nguồn thu ngân sách nhà nước, đồng thời góp phần điều tiết việc sử dụng đất đai hiệu quả. Tuy nhiên, không phải ai cũng nắm rõ các quy định liên quan đến loại thuế này, dẫn đến những nhầm lẫn hoặc sai sót trong quá trình thực hiện nghĩa vụ tài chính.
Bài viết dưới đây sẽ làm rõ bản chất pháp lý, đối tượng chịu thuế, cách tính cũng như những lưu ý thực tế giúp người dân hiểu đúng và tránh các rủi ro pháp lý.
1. Bản chất pháp lý của thuế sử dụng đất phi nông nghiệp
Để kê khai và nộp thuế đúng quy định, việc nắm vững bản chất của thuế sử dụng đất phi nông nghiệp là điều cần thiết. Điều này giúp phân biệt rõ các loại đất thuộc diện chịu thuế và những trường hợp được miễn giảm theo luật định.
1.1. Thuế sử dụng đất phi nông nghiệp là gì?
Thuế sử dụng đất phi nông nghiệp là khoản thuế mà người sử dụng các loại đất không phải mục đích nông nghiệp có nghĩa vụ nộp cho nhà nước. Đây là một sắc thuế quan trọng, góp phần đảm bảo công bằng xã hội và khuyến khích sử dụng đất đai hiệu quả.
Việc hiểu rõ khái niệm này là nền tảng để xác định đúng nghĩa vụ tài chính liên quan đến đất đai.
1.2. Các loại đất thuộc đối tượng chịu thuế và không chịu thuế
Luật quy định rõ ràng về các loại đất phải nộp đất phi nông nghiệp và những loại đất được miễn thuế. Cụ thể, các loại đất phi nông nghiệp chịu thuế bao gồm đất ở tại nông thôn, đất ở tại đô thị và đất sản xuất, kinh doanh phi nông nghiệp.
Ngược lại, các loại đất không thuộc đối tượng chịu thuế bao gồm đất phi nông nghiệp sử dụng vào mục đích công cộng không kinh doanh như đất giao thông, thủy lợi, đất làm nghĩa trang, nghĩa địa, đất tôn giáo, tín ngưỡng…. Việc phân biệt này giúp người sử dụng đất xác định nghĩa vụ của mình một cách chính xác.
2. Đối tượng có nghĩa vụ kê khai và nộp thuế
Xác định đúng đối tượng chịu thuế sử dụng đất phi nông nghiệp là yếu tố then chốt để đảm bảo việc kê khai và nộp thuế được thực hiện đúng người, đúng trình tự. Điều này đặc biệt quan trọng trong các trường hợp có sự thay đổi về quyền sử dụng đất hoặc khi đất đang có tranh chấp.
2.1. Người sử dụng đất thực tế và người đứng tên trên Giấy chứng nhận
Theo quy định, người nộp thuế sử dụng đất phi nông nghiệp là tổ chức, hộ gia đình, cá nhân có quyền sử dụng đất phi nông nghiệp. Thông thường, đây là người đứng tên trên Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở và tài sản khác gắn liền với đất.
Tuy nhiên, trong một số trường hợp đặc biệt như đất do cơ quan nhà nước quản lý mà người đang sử dụng không đủ điều kiện cấp Giấy chứng nhận, hoặc đất được thuê, mượn, người nộp thuế vẫn sẽ là người đang sử dụng đất thực tế theo quy định cụ thể của pháp luật.
2.2. Xử lý nghĩa vụ thuế trong trường hợp đất đang có tranh chấp
Khi đất đang có tranh chấp về quyền sử dụng, việc xác định đối tượng nộp thuế sử dụng đất phi nông nghiệp thường phức tạp hơn. Theo nguyên tắc, người đang sử dụng đất thực tế sẽ tạm thời có nghĩa vụ nộp thuế cho đến khi có phán quyết cuối cùng của cơ quan có thẩm quyền hoặc thỏa thuận giữa các bên.
Sau khi tranh chấp được giải quyết, nghĩa vụ thuế sẽ được xem xét và điều chỉnh lại theo kết quả cuối cùng. Điều này đòi hỏi các bên cần lưu giữ đầy đủ hồ sơ liên quan để làm căn cứ nếu cần hoàn trả hoặc truy thu thuế sau này.
3. Những điểm cần lưu ý về cách tính và thời hạn nộp thuế
Việc nắm rõ cách tính thuế đất phi nông nghiệp và thời hạn nộp thuế là rất quan trọng để tránh các khoản phạt chậm nộp không đáng có. Các yếu tố như diện tích, giá đất, và thuế suất đều ảnh hưởng trực tiếp đến số tiền thuế phải nộp.
3.1. Căn cứ tính thuế: Diện tích, giá đất và thuế suất
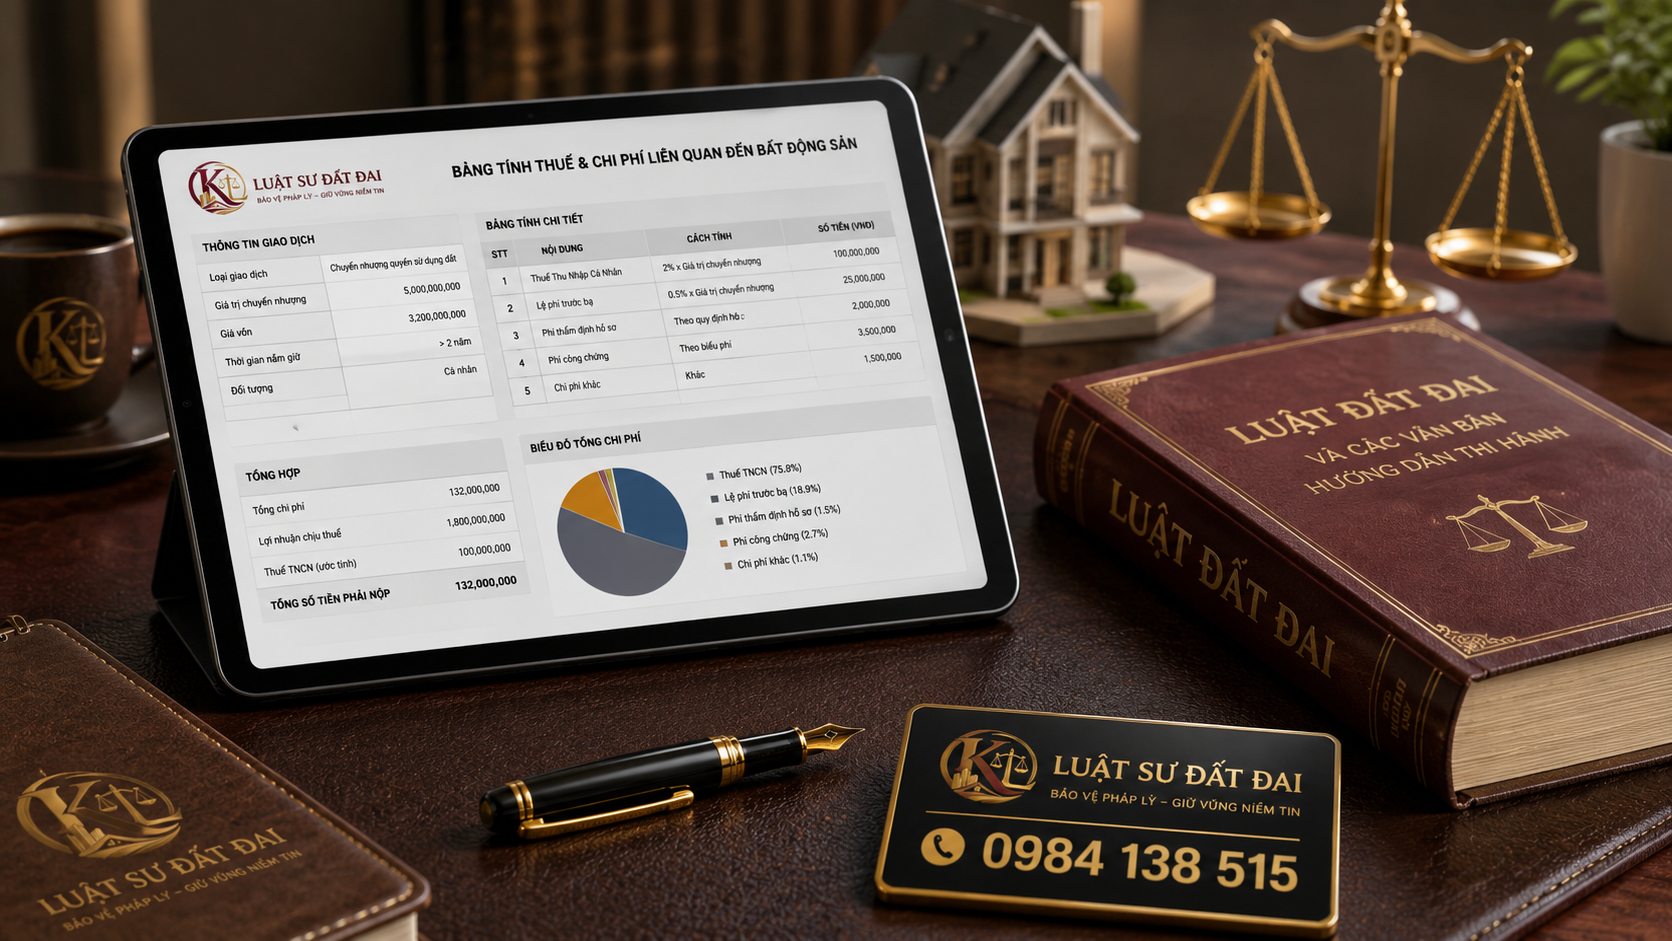
Số tiền thuế sử dụng đất phi nông nghiệp phải nộp được tính dựa trên ba yếu tố chính: diện tích đất tính thuế, giá của 1m2 đất (theo Bảng giá đất do Ủy ban nhân dân cấp tỉnh ban hành) và thuế suất. Công thức cơ bản thường là: Thuế phải nộp = Diện tích đất tính thuế x Giá 1m2 đất x Thuế suất.
Trong đó, diện tích đất tính thuế được xác định theo Giấy chứng nhận quyền sử dụng đất hoặc theo quyết định giao đất, cho thuê đất của cơ quan nhà nước có thẩm quyền. Giá đất được áp dụng theo bảng giá đất tại thời điểm tính thuế.
3.2. Lưu ý về hạn mức đất ở khi tính thuế lũy tiến
Đối với đất ở, thuế suất thuế sử dụng đất phi nông nghiệp được áp dụng theo biểu thuế lũy tiến, nghĩa là phần diện tích đất vượt hạn mức sẽ chịu mức thuế suất cao hơn. Việc xác định đúng hạn mức đất ở là rất quan trọng để tính thuế chính xác.
Người sử dụng đất cần kiểm tra hạn mức giao đất ở theo quy định của từng địa phương để đảm bảo việc kê khai và nộp thuế không bị sai sót. Nếu diện tích thực tế khác diện tích trên sổ khi tính thuế, cần liên hệ cơ quan thuế để được hướng dẫn điều chỉnh kịp thời.
3.3. Thời hạn nộp thuế để tránh phát sinh tiền chậm nộp
Thời hạn nộp thuế sử dụng đất phi nông nghiệp thường được quy định rõ ràng trong các thông báo của cơ quan thuế. Người nộp thuế cần tuân thủ nghiêm ngặt thời hạn này để tránh phát sinh tiền chậm nộp.
Số tiền chậm nộp sẽ được tính theo tỷ lệ phần trăm nhất định trên số tiền thuế chậm nộp cho mỗi ngày chậm nộp, gây thiệt hại tài chính không cần thiết. Việc chủ động kê khai và nộp thuế đúng hạn là trách nhiệm và quyền lợi của mỗi chủ thể sử dụng đất.
4. Rủi ro pháp lý và tầm quan trọng của việc hoàn thành nghĩa vụ thuế
Việc không hoàn thành nghĩa vụ thuế sử dụng đất phi nông nghiệp không chỉ dẫn đến các khoản phạt tài chính mà còn tiềm ẩn nhiều rủi ro pháp lý nghiêm trọng khác, đặc biệt khi thực hiện các giao dịch đất đai.
4.1. Khó khăn khi thực hiện thủ tục sang tên, tách thửa nếu nợ thuế
Một trong những rủi ro lớn nhất khi chủ sử dụng đất nợ thuế sử dụng đất phi nông nghiệp là việc gặp khó khăn, thậm chí là không thể thực hiện các thủ tục hành chính liên quan đến đất đai. Các giao dịch như sang tên Giấy chứng nhận quyền sử dụng đất, tách thửa, hợp thửa, hoặc chuyển mục đích sử dụng đất sẽ bị tạm dừng hoặc từ chối cho đến khi nghĩa vụ thuế được hoàn thành.
Điều này có thể gây thiệt hại lớn cho người dân, ảnh hưởng đến quyền lợi hợp pháp và giá trị tài sản. Việc chậm nộp thuế dẫn đến khó khăn khi sang tên sổ đỏ là một vấn đề thực tế thường gặp.
4.2. Khi nào cần luật sư đất đai hỗ trợ kiểm tra hồ sơ thuế
Trong các trường hợp phức tạp như mua bán, chuyển nhượng đất đai có giá trị lớn, hoặc khi có tranh chấp về nghĩa vụ thuế, việc nhờ luật sư đất đai kiểm tra hồ sơ thuế là vô cùng cần thiết. Luật sư có chuyên môn sẽ giúp bạn rà soát lại toàn bộ hồ sơ, xác định chính xác nghĩa vụ thuế, các khoản nợ đọng nếu có, và tư vấn về các trường hợp được miễn, giảm thuế.
Điều này giúp đảm bảo giao dịch được thực hiện thuận lợi, tránh các rủi ro pháp lý phát sinh sau này. Vai trò của luật sư rất quan trọng trong việc kiểm tra nghĩa vụ tài chính trước khi giao dịch đất đai.
Hiểu rõ các quy định về thuế sử dụng đất phi nông nghiệp không chỉ là tuân thủ pháp luật mà còn là bảo vệ quyền lợi chính đáng của bản thân. Việc kê khai và nộp thuế đúng hạn, đúng quy định sẽ giúp người sử dụng đất tránh được các rủi ro pháp lý, đảm bảo giao dịch đất đai diễn ra suôn sẻ và an toàn.
Nếu có bất kỳ thắc mắc nào về nghĩa vụ thuế hoặc cần hỗ trợ kiểm tra hồ sơ, đừng ngần ngại liên hệ ngay với Luật sư Đất Đai qua Hotline 0984 138 515 để nhận được tư vấn chuyên sâu và kịp thời từ đội ngũ luật sư kinh nghiệm.
*Lưu ý: Nội dung bài viết chỉ mang tính chất tham khảo và không thay thế cho tư vấn pháp lý chuyên sâu. Do tính chất đặc thù và các tình tiết riêng biệt của mỗi vụ việc, giải pháp thực tế có thể thay đổi tùy thuộc vào hồ sơ và bối cảnh pháp lý tại từng thời điểm. Để nhận phương án tối ưu cho trường hợp của mình, Quý khách vui lòng liên hệ trực tiếp Luật sư Đất Đai để được hướng dẫn cụ thể.