Nghĩa vụ thuế sử dụng đất phi nông nghiệp là một phần quan trọng trong việc quản lý đất đai của Nhà nước, đồng thời là nghĩa vụ tài chính bắt buộc của mọi cá nhân, tổ chức có quyền sử dụng đất. Để thực hiện nghĩa vụ này, việc lập tờ khai thuế sử dụng đất phi nông nghiệp đúng mẫu và kê khai chính xác là điều vô cùng cần thiết. Bài viết này sẽ hướng dẫn chi tiết về các mẫu tờ khai, quy trình kê khai, hồ sơ kèm theo và những lưu ý quan trọng nhằm giúp bạn hoàn thành đúng và đủ nghĩa vụ của mình, tránh những rủi ro pháp lý.
1. Bản chất của tờ khai thuế sử dụng đất phi nông nghiệp
Tờ khai thuế sử dụng đất phi nông nghiệp là văn bản mà cá nhân, tổ chức kê khai các thông tin liên quan đến thửa đất phi nông nghiệp mình đang sử dụng để cơ quan thuế căn cứ tính nghĩa vụ thuế. Đây là hình thức tự kê khai để nhà nước quản lý và xác định số thuế thu từ đất đai.
1.1. Đối tượng bắt buộc phải thực hiện kê khai
Theo quy định pháp luật, đối tượng nộp thuế sử dụng đất phi nông nghiệp chính là người có quyền sử dụng đất hợp pháp. Cụ thể bao gồm:
- Cá nhân, hộ gia đình đang sử dụng đất phi nông nghiệp.
- Các tổ chức như doanh nghiệp, hợp tác xã, đơn vị sự nghiệp công lập có sử dụng đất phi nông nghiệp.
- Người được Nhà nước giao đất, cho thuê đất để sử dụng vào mục đích phi nông nghiệp.
1.2. Các loại đất phải chịu thuế sử dụng đất phi nông nghiệp
Thuế sử dụng đất phi nông nghiệp áp dụng cho các loại đất không phải đất nông nghiệp, bao gồm: đất ở tại nông thôn, đất ở tại đô thị, đất sản xuất kinh doanh phi nông nghiệp, đất sử dụng vào mục đích công cộng có mục đích kinh doanh, đất sử dụng làm mặt bằng xây dựng cơ sở sản xuất, kinh doanh. Đất phi nông nghiệp là gì sẽ được xác định theo Giấy chứng nhận quyền sử dụng đất (Sổ đỏ, Sổ hồng) hoặc các giấy tờ pháp lý khác.
2. Hướng dẫn chi tiết cách ghi tờ khai thuế sử dụng đất phi nông nghiệp
Việc kê khai đúng, đủ thông tin trên tờ khai thuế sử dụng đất phi nông nghiệp là yếu tố quyết định tính hợp lệ của nghĩa vụ thuế. Các thông tin cần đảm bảo khớp với giấy tờ pháp lý của thửa đất.
2.1. Lựa chọn mẫu tờ khai phù hợp cho cá nhân và hộ gia đình
Hiện nay, mẫu tờ khai thuế sử dụng đất phi nông nghiệp phổ biến và được chấp nhận là mẫu 01/TK-SDDPNN, ban hành kèm theo Thông tư 80/2021/TT-BTC của Bộ Tài chính. Đây là mẫu áp dụng chung cho cả cá nhân, hộ gia đình và tổ chức. Các bạn cần lấy đúng mẫu mới nhất để đảm bảo tính pháp lý.
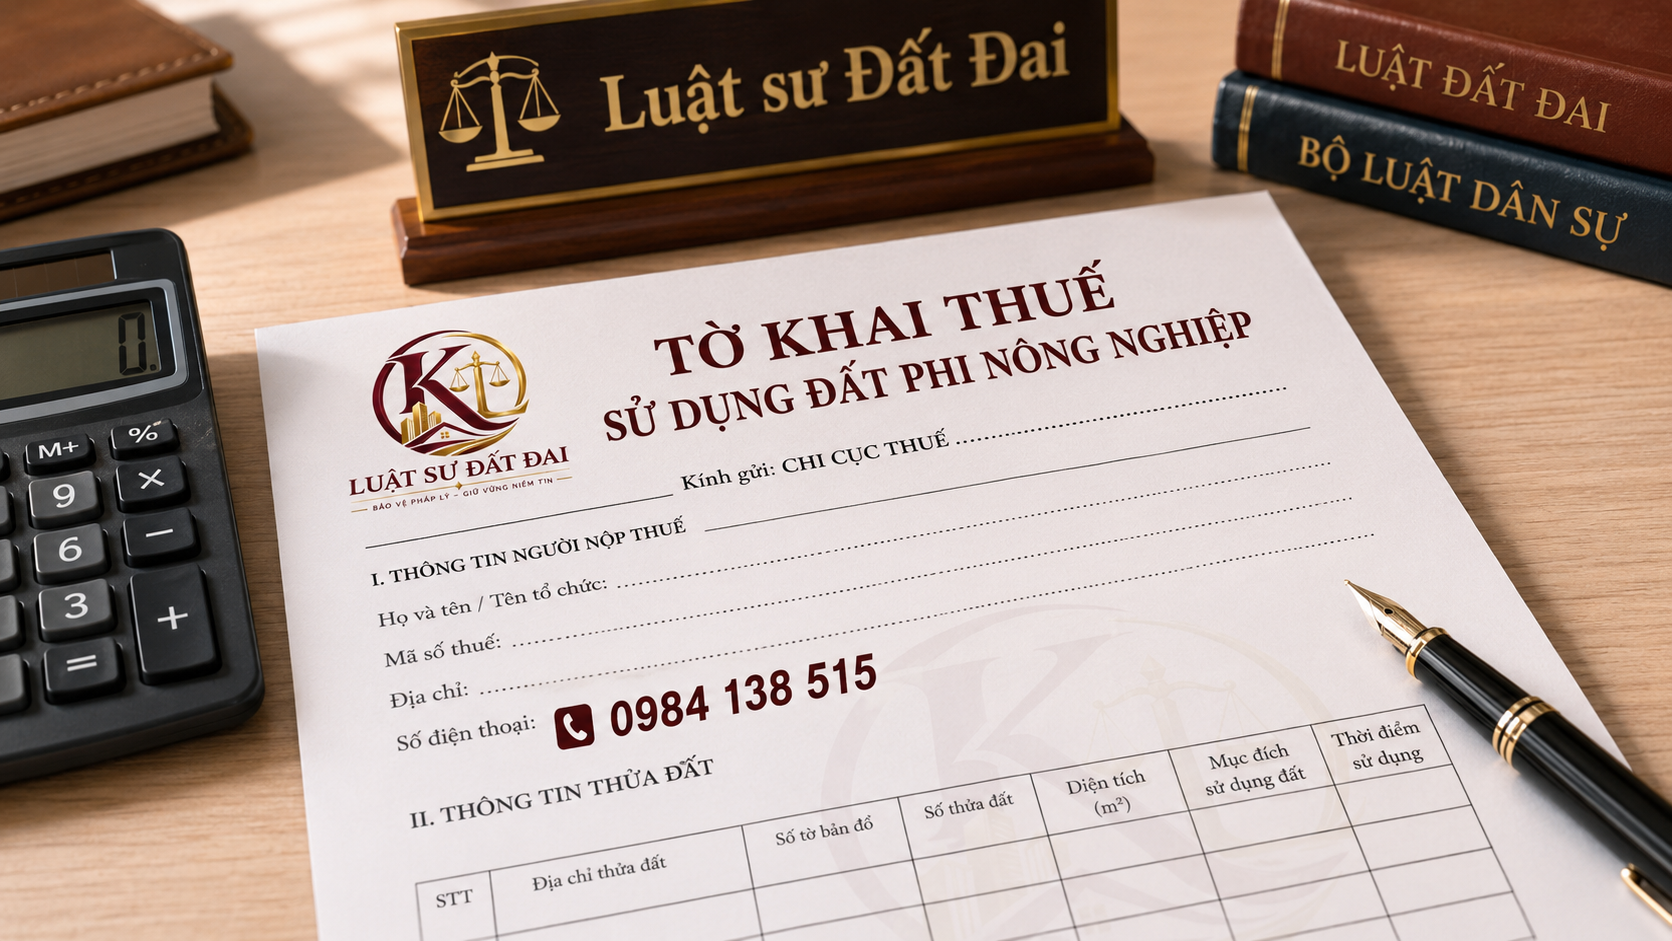
2.2. Cách điền thông tin về thửa đất và diện tích tính thuế
Trên tờ khai, người nộp thuế cần điền đầy đủ và chính xác các thông tin:
- Thông tin người nộp thuế: Tên, địa chỉ, mã số thuế (nếu có), số Thẻ căn cước/Căn cước công dân.
- Thông tin về thửa đất: Số tờ bản đồ, số thửa đất, địa chỉ thửa đất. Những thông tin này cần khớp với Sổ đỏ/Sổ hồng.
- Diện tích: Ghi rõ diện tích tổng cộng và diện tích đất ở, đất sản xuất kinh doanh phi nông nghiệp. Cần lưu ý diện tích này là diện tích thực tế sử dụng và có trên giấy tờ, không nên tự khai sai lệch.
- Mục đích sử dụng đất: Điền đúng theo mục đích ghi trên giấy tờ pháp lý.
2.3. Xác định hạn mức và các căn cứ để tính thuế chính xác
Thuế sử dụng đất phi nông nghiệp được tính dựa trên diện tích đất tính thuế (diện tích vượt hạn mức đối với đất ở), giá đất và thuế suất. Hạn mức đất ở do Ủy ban nhân dân cấp tỉnh quy định. Người khai thuế cần nắm rõ hạn mức tại địa phương mình để xác định đúng diện tích chịu thuế. Việc kê khai sai diện tích hoặc mục đích sử dụng đất có thể dẫn đến việc tính sai số thuế phải nộp và phát sinh các rủi ro pháp lý trong tương lai.
3. Quy định về hồ sơ và địa điểm nộp tờ khai
Để hoàn tất nghĩa vụ thuế, bên cạnh việc điền đúng tờ khai, người nộp thuế còn cần chuẩn bị đầy đủ hồ sơ và nộp đúng địa điểm theo quy định.
3.1. Những giấy tờ cần chuẩn bị kèm theo tờ khai
Khi nộp tờ khai thuế sử dụng đất phi nông nghiệp lần đầu, người nộp thuế cần chuẩn bị một số giấy tờ kèm theo:
- Bản sao công chứng hoặc bản sao kèm bản chính để đối chiếu: Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở và tài sản khác gắn liền với đất.
- Các giấy tờ chứng minh về việc miễn, giảm thuế (nếu có).
Các lần nộp tờ khai tiếp theo nếu không có thay đổi thông tin về thửa đất thì có thể không cần đính kèm các giấy tờ này.
3.2. Cơ quan có thẩm quyền tiếp nhận hồ sơ kê khai thuế
Tờ khai và hồ sơ thuế sử dụng đất phi nông nghiệp được nộp tại cơ quan thuế (Thuế cơ sở) nơi có đất. Đối với trường hợp có sở hữu đất tại nhiều địa phương khác nhau, người nộp thuế cần nộp hồ sơ tại từng cơ quan thuế (Thuế cơ sở) tương ứng. Một số trường hợp có thể nộp qua cổng thông tin điện tử của Tổng cục Thuế nếu có chữ ký số điện tử.
3.3. Thời hạn nộp hồ sơ để tránh phát sinh chi phí chậm nộp
Thời hạn nộp tờ khai thuế sử dụng đất phi nông nghiệp:
- Đối với khai lần đầu: Chậm nhất là 30 ngày kể từ ngày phát sinh nghĩa vụ nộp thuế (ví dụ: ngày cấp Sổ đỏ, ngày nhận chuyển nhượng).
- Đối với khai khi có thay đổi thông tin làm thay đổi số thuế phải nộp: Chậm nhất là 30 ngày kể từ ngày phát sinh thay đổi.
- Đối với khai bổ sung: Khi phát hiện sai sót, người nộp thuế phải khai bổ sung.
Việc chậm nộp tờ khai hoặc nộp không đúng hạn có thể bị xử phạt hành chính về thuế theo quy định của pháp luật. Người nộp thuế cũng cần kiểm tra kỹ thông tin quy hoạch để đảm bảo các yếu tố pháp lý khác không ảnh hưởng tới nghĩa vụ tài chính của mình.
4. Những lưu ý quan trọng để tránh rủi ro pháp lý
Quá trình thực hiện nghĩa vụ thuế sử dụng đất phi nông nghiệp không chỉ đơn thuần là kê khai và nộp tiền. Người sử dụng đất cần lưu tâm đến nhiều yếu tố để tránh những rủi ro và đảm bảo quyền lợi của mình.
4.1. Xử lý khi có sự thay đổi thông tin về quyền sử dụng đất
Nếu có sự thay đổi về người sử dụng đất (chuyển nhượng, thừa kế, tặng cho), thay đổi diện tích (tách thửa, hợp thửa), hoặc thay đổi mục đích sử dụng đất, người nộp thuế cần thực hiện khai lại tờ khai thuế sử dụng đất phi nông nghiệp trong vòng 30 ngày kể từ ngày phát sinh thay đổi. Việc này đảm bảo thông tin được cập nhật và số thuế phải nộp được tính chính xác, tránh các khoản truy thu hoặc phạt vi phạm.
4.2. Lưu ý về việc miễn, giảm thuế theo quy định hiện hành
Pháp luật về thuế sử dụng đất phi nông nghiệp có quy định về các trường hợp được miễn, giảm thuế như: đất của hộ gia đình, cá nhân có khó khăn về kinh tế, đất ở trong hạn mức của người có công với cách mạng, người khuyết tật, v.v. Người nộp thuế cần tìm hiểu kỹ các quy định này để đảm bảo quyền lợi của mình, nếu thuộc đối tượng được miễn, giảm thuế thì cần nộp hồ sơ chứng minh kèm tờ khai.
4.3. Khi nào cần liên hệ Luật sư Đất Đai để tư vấn nghĩa vụ tài chính
Trong quá trình lập tờ khai hoặc nộp thuế sử dụng đất phi nông nghiệp, nếu gặp phải các vướng mắc như: không xác định được hạn mức đất ở, diện tích tính thuế không khớp với Sổ đỏ, có tranh chấp về quyền sử dụng đất, hoặc cần làm rõ các trường hợp miễn giảm thuế phức tạp, bạn nên liên hệ với Luật sư Đất Đai. Luật sư sẽ hỗ trợ kiểm tra hồ sơ, tư vấn quy định pháp luật hiện hành và đưa ra giải pháp phù hợp nhất, giúp bạn tránh sai sót và đảm bảo tối đa quyền lợi hợp pháp.
*Lưu ý: Nội dung bài viết chỉ mang tính chất tham khảo và không thay thế cho tư vấn pháp lý chuyên sâu. Do tính chất đặc thù và các tình tiết riêng biệt của mỗi vụ việc, giải pháp thực tế có thể thay đổi tùy thuộc vào hồ sơ và bối cảnh pháp lý tại từng thời điểm. Để nhận phương án tối ưu cho trường hợp của mình, Quý khách vui lòng liên hệ trực tiếp Luật sư Đất Đai để được hướng dẫn cụ thể.