Mẫu tờ khai thuế sử dụng đất phi nông nghiệp là văn bản pháp lý quan trọng giúp người sử dụng đất thực hiện nghĩa vụ tài chính đối với Nhà nước. Việc kê khai không chính xác có thể dẫn đến các rủi ro pháp lý phức tạp và kéo dài thời gian xử lý hồ sơ địa chính. Bài viết này sẽ hướng dẫn chi tiết cách xác định đúng biểu mẫu, phương pháp điền thông tin và quy trình nộp tờ khai chuẩn xác.
Hiểu rõ bản chất pháp lý của việc kê khai thuế không chỉ giúp bạn hoàn thành đúng nghĩa vụ công dân mà còn bảo vệ quyền lợi hợp pháp của mình. Hãy cùng Luật sư Đất Đai tìm hiểu sâu hơn về quy trình kê khai mẫu tờ khai thuế sử dụng đất phi nông nghiệp qua các nội dung dưới đây.
1. Bản chất của thuế sử dụng đất phi nông nghiệp
Thuế sử dụng đất phi nông nghiệp là loại thuế thu vào hành vi sử dụng đất phi nông nghiệp theo quy định của pháp luật. Đây là khoản nghĩa vụ tài chính bắt buộc nhằm điều tiết quá trình sử dụng đất và đóng góp vào ngân sách địa phương. Việc xác định đúng nghĩa vụ thuế dựa trên thông tin kê khai minh bạch là cơ sở để cơ quan nhà nước quản lý biến động đất đai.
Các quy định về nghĩa vụ này được thể hiện rõ ràng trong hệ thống luật thuế sử dụng đất phi nông nghiệp hiện hành. Người dân cần nắm vững các nguyên tắc cơ bản để tránh các khoản phạt chậm nộp không đáng có.
1.1. Đối tượng phải kê khai và nộp thuế
Người nộp thuế sử dụng đất phi nông nghiệp là tổ chức, hộ gia đình, cá nhân có quyền sử dụng đất thuộc đối tượng chịu thuế. Trong trường hợp đất đã được cấp Giấy chứng nhận quyền sử dụng đất thì người đứng tên trên sổ có trách nhiệm thực hiện kê khai. Đối với trường hợp đất chưa được cấp sổ, người đang thực tế sử dụng đất sẽ là chủ thể có nghĩa vụ thực hiện kê khai.
Trường hợp đất có nhiều người cùng chung quyền sử dụng thì người đại diện hợp pháp sẽ đứng ra thực hiện nghĩa vụ kê khai thuế. Việc xác định sai đối tượng kê khai có thể dẫn đến việc hồ sơ bị trả lại hoặc phát sinh tranh chấp nghĩa vụ tài chính về sau.
1.2. Các loại đất thuộc diện chịu thuế phi nông nghiệp
Đất chịu thuế phi nông nghiệp bao gồm đất ở tại nông thôn và đất ở tại đô thị theo quy hoạch của cơ quan nhà nước. Bên cạnh đó, đất sản xuất, kinh doanh phi nông nghiệp như đất xây dựng khu công nghiệp, đất làm mặt bằng xây dựng cơ sở sản xuất cũng thuộc diện chịu thuế. Người sử dụng các loại đất này có trách nhiệm nộp thuế định kỳ hàng năm theo quy định.
Ngoài ra, một số loại đất phi nông nghiệp sử dụng vào mục đích kinh doanh cũng thuộc diện phải thực hiện kê khai và nộp thuế đầy đủ. Việc phân loại đất chính xác giúp xác định đúng biểu mẫu cần áp dụng và mức thuế suất tương ứng.
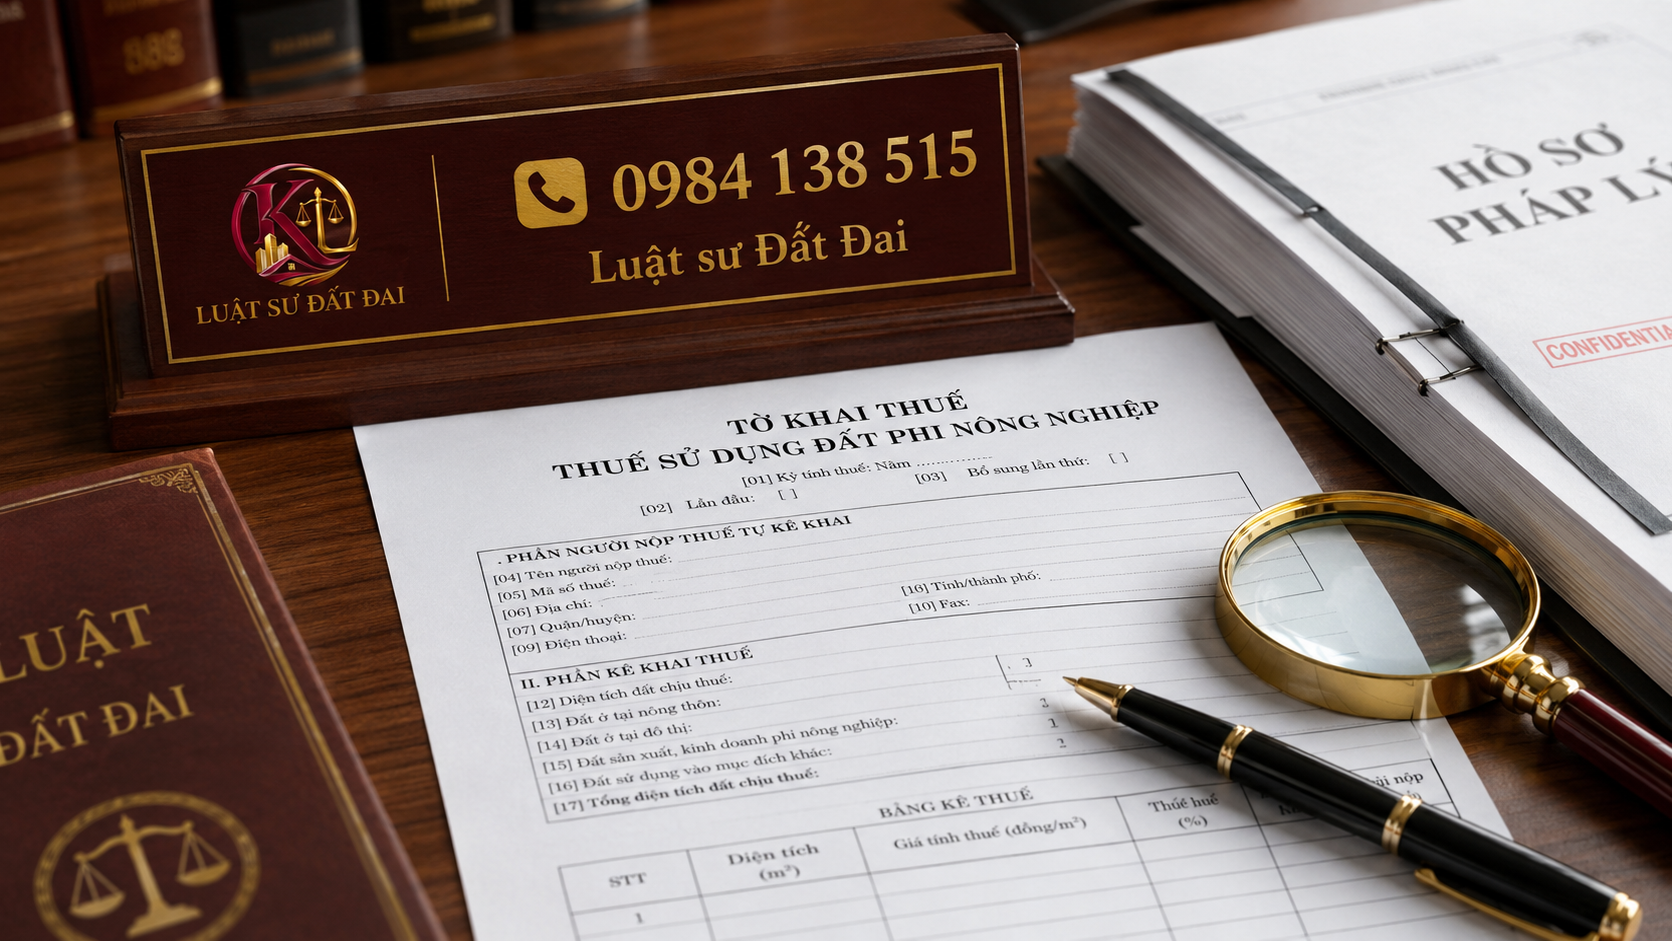
2. Các mẫu tờ khai thuế sử dụng đất phi nông nghiệp hiện hành
Hiện nay, cơ quan thuế áp dụng các biểu Mẫu tờ khai thuế sử dụng đất phi nông nghiệp khác nhau tùy thuộc vào đối tượng và mục đích sử dụng đất. Việc chọn sai biểu mẫu kê khai là lỗi phổ biến khiến hồ sơ bị từ chối tiếp nhận tại cơ quan một cửa. Do đó, người nộp thuế cần phân biệt rõ ràng các loại mẫu tờ khai hiện hành dưới đây.
2.1. Mẫu tờ khai dành cho hộ gia đình, cá nhân (Mẫu 01/TK-SDDPNN)
Đối với cá nhân và hộ gia đình, biểu mẫu bắt buộc sử dụng là thuế sử dụng đất phi nông nghiệp theo mẫu 01/TK-SDDPNN. Đây là loại tờ khai thuế sử dụng đất phi nông nghiệp hộ gia đình dùng cho các trường hợp khai thuế lần đầu hoặc khi có sự thay đổi về diện tích chịu thuế. Mẫu đơn này yêu cầu người khai cung cấp chi tiết thông tin về nhân thân và các thông số thửa đất trên Giấy chứng nhận.
Việc sử dụng đúng mẫu 01/TK-SDDPNN giúp cơ quan thuế dễ dàng phân loại đối tượng áp dụng hạn mức đất ở. Điều này ảnh hưởng trực tiếp đến việc tính thuế theo biểu thuế lũy tiến đối với phần diện tích vượt hạn mức.
2.2. Mẫu tờ khai đối với trường hợp thừa kế, chuyển nhượng
Khi có sự thay đổi về quyền sử dụng đất do chuyển nhượng, tặng cho hoặc thừa kế, các bên liên quan phải thực hiện kê khai lại nghĩa vụ thuế. Việc kê khai này giúp cơ quan chức năng cập nhật kịp thời thông tin chủ sử dụng đất mới vào hệ thống quản lý. Tờ khai trong trường hợp này cần đính kèm các văn bản chứng minh giao dịch hợp pháp như hợp đồng công chứng hoặc văn bản khai nhận di sản.
Quá trình chuyển giao quyền sử dụng đất chỉ được coi là hoàn tất về mặt nghĩa vụ tài chính khi chủ sở hữu mới đã hoàn thành kê khai thuế đất. Việc chậm trễ kê khai có thể phát sinh các khoản phạt vi phạm hành chính về quản lý thuế.
2.3. Mẫu tờ khai dành cho tổ chức, doanh nghiệp
Tổ chức, doanh nghiệp sử dụng đất phi nông nghiệp vào mục đích sản xuất kinh doanh phải sử dụng biểu mẫu khai thuế riêng biệt dành cho tổ chức. Khác với hộ gia đình, tổ chức phải thực hiện kê khai thuế hàng năm và tự tính toán số thuế phải nộp dựa trên diện tích và giá đất quy định. Thông tin kê khai của doanh nghiệp đòi hỏi tính chính xác cao và phải khớp với sổ sách kế toán.
Sự phân biệt rõ ràng giữa mẫu tờ khai của hộ gia đình và tổ chức giúp tối ưu hóa quy trình quản lý thuế. Doanh nghiệp cần lưu ý các kỳ hạn nộp tờ khai riêng biệt để đảm bảo tuân thủ đúng quy định pháp luật.
3. Hướng dẫn kê khai và hồ sơ pháp lý đi kèm
Để quá trình thực hiện nghĩa vụ thuế diễn ra nhanh chóng, người dân cần nắm rõ cách viết tờ khai thuế đất phi nông nghiệp. Đồng thời, việc chuẩn bị đầy đủ các giấy tờ chứng minh nguồn gốc đất và diện miễn giảm thuế đi kèm là điều kiện bắt buộc để cơ quan thuế phê duyệt hồ sơ.
3.1. Cách điền thông tin diện tích, vị trí và mục đích sử dụng đất
Khi thực hiện cách viết tờ khai thuế đất phi nông nghiệp, người khai phải điền chính xác các thông tin ghi trên Giấy chứng nhận quyền sử dụng đất. Các mục quan trọng bao gồm: số thửa, số tờ bản đồ, địa chỉ thửa đất, diện tích đất thực tế sử dụng và diện tích đất chịu thuế. Nếu đất chưa có sổ đỏ, người dân cần ghi rõ diện tích đất đang thực tế sử dụng và nguồn gốc đất ổn định.
Đối với phần mục đích sử dụng, người khai cần xác định rõ diện tích đất dùng làm đất ở và diện tích dùng cho mục đích sản xuất kinh doanh (nếu có). Việc kê khai chi tiết này là cơ sở để cơ quan thuế áp dụng mức thuế suất phù hợp cho từng phần diện tích.
3.2. Hồ sơ chứng minh quyền sử dụng đất và các diện miễn giảm thuế
Hồ sơ đi kèm khi nộp Mẫu tờ khai thuế sử dụng đất phi nông nghiệp bao gồm bản sao hợp lệ Giấy chứng nhận quyền sử dụng đất hoặc các giấy tờ hợp pháp khác về quyền sử dụng đất. Đối với các trường hợp thuộc diện được miễn hoặc giảm thuế, người nộp thuế phải nộp kèm theo giấy tờ chứng minh như: thẻ thương binh, chứng nhận hộ nghèo, hoặc quyết định giao đất ưu đãi.
Nếu thiếu các giấy tờ chứng minh diện miễn giảm, cơ quan thuế sẽ tính thuế theo biểu thuế thông thường. Do đó, người dân cần chuẩn bị kỹ lưỡng các tài liệu này ngay từ bước nộp hồ sơ ban đầu.
3.3. Cơ quan tiếp nhận và thời hạn nộp tờ khai quy định
Nhiều người dân thường thắc mắc không biết phải nộp và kê khai thuế đất phi nông nghiệp ở đâu để đúng thủ tục. Địa điểm nộp hồ sơ quy định là tại Ủy ban nhân dân cấp xã, phường, thị trấn nơi có đất, hoặc nộp trực tiếp tại Chi cục Thuế cấp quận, huyện. Cơ quan một cửa tại địa phương sẽ có trách nhiệm tiếp nhận và chuyển hồ sơ đến cơ quan thuế có thẩm quyền xử lý.
Về thời gian, người dân cần lưu ý thời hạn nộp tờ khai thuế đất phi nông nghiệp lần đầu chậm nhất là ngày 30 tháng 1 của năm tiếp theo năm phát sinh nghĩa vụ thuế. Đối với trường hợp có sự thay đổi các thông số về đất, thời hạn kê khai bổ sung là trong vòng 30 ngày kể từ ngày phát sinh thay đổi.
4. Những lưu ý và rủi ro thường gặp khi thực hiện kê khai thuế đất
Quá trình thực hiện kê khai thuế đất tiềm ẩn nhiều rủi ro pháp lý nếu người sử dụng đất không có sự chuẩn bị kỹ lưỡng. Việc hiểu sai các quy định về nguồn gốc đất và diện tích chịu thuế thường dẫn đến những tranh chấp tài chính kéo dài với cơ quan nhà nước.
4.1. Rủi ro từ việc kê khai sai lệch diện tích và loại đất
Sự sai lệch giữa thông tin trên Giấy chứng nhận và thực tế kê khai là lỗi phổ biến nhất. Nếu người dân kê khai diện tích nhỏ hơn thực tế sử dụng nhằm trốn tránh nghĩa vụ thuế, cơ quan thuế khi thanh tra phát hiện sẽ tiến hành truy thu thuế và xử phạt hành chính theo quy định. Ngược lại, kê khai diện tích lớn hơn thực tế sẽ khiến người dân phải chịu một khoản chi phí thuế bất hợp lý.
Đặc biệt, việc kê khai sai mục đích sử dụng đất (ví dụ: đất sản xuất kinh doanh nhưng kê khai thành đất ở hoặc ngược lại) sẽ bị coi là hành vi gian lận thuế. Điều này gây ảnh hưởng nghiêm trọng đến tính pháp lý của hồ sơ địa chính khi thực hiện các giao dịch sau này.
4.2. Xử lý thế nào khi đất đang tranh chấp hoặc chưa có Giấy chứng nhận
Đối với đất đang có tranh chấp quyền sử dụng, nghĩa vụ kê khai thuế vẫn phải được thực hiện để đảm bảo quản lý nhà nước. Trong trường hợp này, người đang trực tiếp chiếm hữu, sử dụng đất sẽ tạm thời thực hiện kê khai và nộp thuế. Số tiền thuế đã nộp sẽ được cơ quan thẩm quyền xem xét xử lý sau khi có bản án hoặc quyết định giải quyết tranh chấp đất đai có hiệu lực.
Với đất chưa được cấp sổ đỏ, người dân vẫn có nghĩa vụ nộp Mẫu tờ khai thuế sử dụng đất phi nông nghiệp dựa trên hiện trạng sử dụng thực tế. Việc hoàn thành nghĩa vụ thuế liên tục qua các năm là một trong những căn cứ pháp lý quan trọng hỗ trợ cho quá trình xét cấp Giấy chứng nhận quyền sử dụng đất sau này.
4.3. Tại sao cần luật sư kiểm tra hồ sơ địa chính trước khi kê khai thuế
Nhiều trường hợp hồ sơ địa chính phức tạp, có sự chồng lấn ranh giới hoặc nguồn gốc đất qua nhiều thời kỳ không rõ ràng. Việc tự ý kê khai mà không đánh giá kỹ nguồn gốc đất dễ dẫn đến việc vô tình thừa nhận các thông tin bất lợi về quyền sử dụng đất của mình. Do đó, sự đồng hành của luật sư chuyên về đất đai là giải pháp an toàn tối ưu.
Luật sư sẽ hỗ trợ rà soát toàn bộ hồ sơ pháp lý, đối chiếu hiện trạng thực tế với quy hoạch địa phương để đưa ra hướng kê khai chuẩn xác nhất. Điều này giúp bảo vệ tối đa quyền lợi của người dân và hạn chế tối đa các rủi ro tranh chấp tài chính phát sinh trong tương lai.
Nếu bạn đang gặp khó khăn trong việc xác định nguồn gốc đất hoặc cách điền Mẫu tờ khai thuế sử dụng đất phi nông nghiệp cho thửa đất của mình, hãy liên hệ ngay với chúng tôi. Đội ngũ chuyên gia pháp lý tại Luật sư Đất Đai qua hotline 0984 138 515 luôn sẵn sàng đồng hành, kiểm tra hồ sơ địa chính và tư vấn phương án xử lý an toàn, đúng quy định pháp luật cho bạn.
*Lưu ý: Nội dung bài viết chỉ mang tính chất tham khảo và không thay thế cho tư vấn pháp lý chuyên sâu. Do tính chất đặc thù và các tình tiết riêng biệt của mỗi vụ việc, giải pháp thực tế có thể thay đổi tùy thuộc vào hồ sơ và bối cảnh pháp lý tại từng thời điểm. Để nhận phương án tối ưu cho trường hợp của mình, Quý khách vui lòng liên hệ trực tiếp Luật sư Đất Đai để được hướng dẫn cụ thể.