Nhiều cá nhân và doanh nghiệp khi có nhu cầu chuyển nhượng quyền sử dụng đất thường băn khoăn: sổ đỏ đang thế chấp có sang tên được không? Đây là một vấn đề pháp lý phức tạp, đòi hỏi sự hiểu biết rõ ràng về quyền định đoạt tài sản của bên thế chấp, sự đồng ý của ngân hàng và các điều kiện, thủ tục liên quan. Việc mua bán đất đang thế chấp ngân hàng nếu không được thực hiện đúng quy định có thể tiềm ẩn nhiều rủi ro pháp lý cho cả bên bán và bên mua, thậm chí dẫn đến tranh chấp không đáng có.
Bài viết này của Luật sư Đất Đai sẽ đi sâu phân tích các quy định pháp luật hiện hành, làm rõ khả năng sang tên sổ đỏ đang thế chấp, cũng như những lưu ý quan trọng để đảm bảo quyền lợi của các bên khi thực hiện giao dịch này trong thực tế.
1. Bản chất pháp lý: Sổ đỏ đang thế chấp có sang tên được không?
1.1. Quyền định đoạt tài sản đang thế chấp theo quy định pháp luật
Theo quy định của Bộ luật Dân sự, bên thế chấp tài sản (chủ đất, bên vay) vẫn có quyền định đoạt tài sản đó, bao gồm quyền chuyển nhượng (sang tên) quyền sử dụng đất. Tuy nhiên, quyền định đoạt này không phải là tuyệt đối mà bị ràng buộc bởi nghĩa vụ đã cam kết với bên nhận thế chấp (ngân hàng hoặc tổ chức tín dụng khác).
Việc chuyển nhượng quyền sử dụng đất trong trường hợp này phải đảm bảo không làm ảnh hưởng đến quyền và lợi ích hợp pháp của bên nhận thế chấp. Do đó, mặc dù sổ đỏ đang thế chấp, về nguyên tắc, vẫn có thể sang tên, nhưng phải tuân thủ các điều kiện nhất định được pháp luật quy định để đảm bảo nghĩa vụ trả nợ.
1.2. Vai trò quyết định của bên nhận thế chấp (Ngân hàng)
Trong giao dịch chuyển nhượng quyền sử dụng đất mà sổ đỏ đang thế chấp, bên nhận thế chấp (ngân hàng) đóng vai trò then chốt. Sự đồng ý của ngân hàng là điều kiện tiên quyết để giao dịch này có thể diễn ra hợp pháp và an toàn. Ngân hàng cần đảm bảo rằng nghĩa vụ tài chính của bên vay sẽ được thanh toán hoặc có phương án xử lý thỏa đáng.
Sự đồng ý này thường được thể hiện bằng văn bản và là cơ sở để các bên thực hiện thủ tục giải chấp để sang tên sổ đỏ. Việc bỏ qua vai trò của ngân hàng khi giao dịch đất đang thế chấp sẽ dẫn đến những rủi ro pháp lý cực kỳ lớn cho bên mua và có thể khiến giao dịch bị vô hiệu.
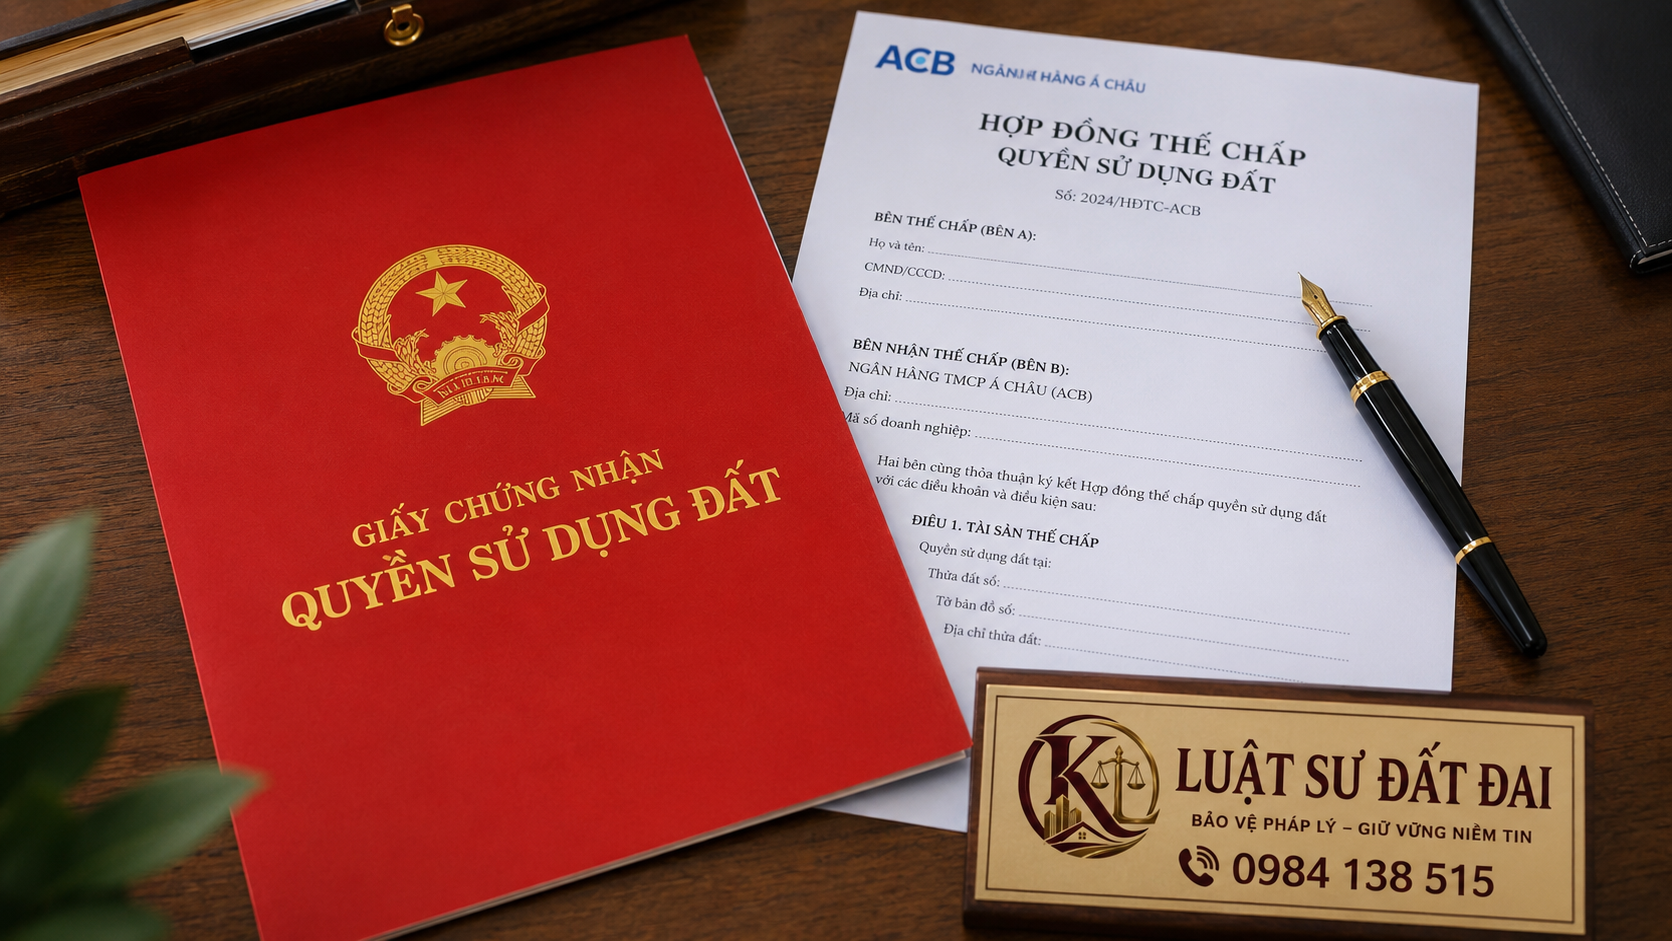
2. Điều kiện bắt buộc để thực hiện sang tên sổ đỏ đang thế chấp
2.1. Phải có sự đồng ý bằng văn bản của ngân hàng nhận thế chấp
Điều kiện quan trọng hàng đầu để sổ đỏ đang thế chấp có sang tên được không là phải có sự chấp thuận bằng văn bản của ngân hàng (bên nhận thế chấp). Văn bản này cần nêu rõ việc ngân hàng đồng ý cho bên thế chấp chuyển nhượng tài sản đang là vật đảm bảo cho khoản vay.
Sự đồng ý này không chỉ là một thủ tục hành chính mà còn là sự xác nhận rằng ngân hàng đã nắm rõ và chấp thuận phương án xử lý khoản vay liên quan đến giao dịch chuyển nhượng. Bên mua cần kiểm tra kỹ văn bản này để đảm bảo tính hợp pháp và quyền lợi của mình.
2.2. Hoàn thành nghĩa vụ giải chấp trước khi công chứng chuyển nhượng
Về cơ bản, để chuyển nhượng quyền sử dụng đất một cách hoàn chỉnh, tài sản thế chấp phải được giải chấp. Điều này có nghĩa là khoản vay gắn liền với sổ đỏ phải được tất toán hoặc có phương án đảm bảo khác thay thế.
Thủ tục giải chấp để sang tên sổ đỏ thường diễn ra đồng thời hoặc ngay trước khi hợp đồng chuyển nhượng quyền sử dụng đất được công chứng. Bên mua thường sẽ thanh toán một phần hoặc toàn bộ số tiền mua đất để bên bán dùng số tiền đó tất toán khoản vay, sau đó ngân hàng sẽ thực hiện thủ tục giải chấp và trả sổ đỏ gốc cho bên bán hoặc thực hiện các thủ tục theo thỏa thuận ba bên.
3. Rủi ro và sai lầm thường gặp khi giao dịch đất đang thế chấp
3.1. Nguy cơ mất tiền cọc khi bên bán không có khả năng giải chấp
Một trong những rủi ro lớn nhất khi mua bán đất đang thế chấp ngân hàng là nguy cơ mất tiền cọc. Nếu bên bán nhận tiền cọc từ bên mua nhưng sau đó không đủ khả năng tài chính để tất toán khoản vay với ngân hàng, hoặc xảy ra vấn đề khác khiến việc giải chấp không thể thực hiện, giao dịch sẽ bế tắc.
Trong trường hợp này, bên mua có thể phải đối mặt với việc mất tiền cọc hoặc mất thời gian, công sức để đòi lại tiền thông qua các tranh chấp pháp lý. Để tránh rủi ro này, cần có sự kiểm tra kỹ lưỡng về khả năng tài chính của bên bán và các điều khoản rõ ràng trong hợp đồng đặt cọc cũng như hợp đồng chuyển nhượng.
3.2. Hiểm họa từ việc thỏa thuận ‘ngầm’ không qua công chứng
Một sai lầm nghiêm trọng khác là việc các bên cố gắng thực hiện giao dịch chuyển nhượng đất đang thế chấp thông qua các thỏa thuận viết tay, hợp đồng ủy quyền hoặc mua bán “ngầm” mà không qua công chứng và không có sự tham gia của ngân hàng. Các giao dịch này tiềm ẩn hiểm họa khôn lường.
Các hợp đồng giao dịch đất đai không được công chứng theo quy định pháp luật thường bị vô hiệu. Bên mua sẽ không có cơ sở pháp lý để yêu cầu sang tên sổ đỏ, và có thể mất trắng số tiền đã thanh toán nếu bên bán không trung thực hoặc tài sản bị ngân hàng phát mãi. Đặc biệt, bên mua cũng cần cảnh giác với tình trạng sổ hồng bị ngăn chặn tại văn phòng đăng ký đất đai.
4. Hướng xử lý an toàn và khi nào nên hỏi Luật sư đất đai
4.1. Quy trình phối hợp ba bên tại ngân hàng để đảm bảo an toàn tài chính
Để đảm bảo giao dịch chuyển nhượng quyền sử dụng đất khi sổ đỏ đang thế chấp có sang tên được không một cách an toàn nhất, các bên nên thực hiện quy trình phối hợp ba bên: Bên bán – Bên mua – Ngân hàng. Cụ thể, các bước có thể bao gồm:
- Bên mua và bên bán đạt được thỏa thuận về giá cả và các điều khoản chuyển nhượng.
- Bên bán thông báo cho ngân hàng về ý định chuyển nhượng và yêu cầu ngân hàng cung cấp thông tin khoản vay, số tiền cần tất toán.
- Các bên cùng đến ngân hàng để thảo luận về phương án tất toán khoản vay. Thường là bên mua sẽ chuyển một phần tiền đặt cọc hoặc tiền thanh toán chính thức trực tiếp vào tài khoản của bên bán tại ngân hàng để tất toán khoản vay.
- Ngân hàng xác nhận việc tất toán và thực hiện thủ tục giải chấp, đồng thời bàn giao giấy chứng nhận quyền sử dụng đất (sổ đỏ) cho bên bán sau khi đã xóa đăng ký thế chấp.
- Các bên tiến hành công chứng hợp đồng chuyển nhượng quyền sử dụng đất và sau đó thực hiện thủ tục đăng ký sang tên tại Văn phòng Đăng ký Đất đai.
Quy trình này đảm bảo mọi giao dịch đều công khai, minh bạch và có sự kiểm soát của ngân hàng, giảm thiểu rủi ro cho bên mua.
4.2. Thời điểm cần luật sư kiểm tra tính pháp lý của thỏa thuận giải chấp
Việc mua bán đất đang thế chấp là một giao dịch phức tạp, đòi hỏi sự cẩn trọng cao độ. Thời điểm nên có sự tham gia của luật sư là ngay từ giai đoạn đặt cọc và trước khi ký kết bất kỳ thỏa thuận nào liên quan đến việc mua bán cũng như thủ tục giải chấp để sang tên sổ đỏ. Luật sư sẽ giúp:
- Kiểm tra tính pháp lý của giấy tờ liên quan, đảm bảo đất không tranh chấp và đủ điều kiện chuyển nhượng.
- Phân tích hợp đồng đặt cọc, hợp đồng chuyển nhượng và thỏa thuận ba bên (nếu có) để bảo vệ quyền lợi của bên mua.
- Tư vấn về các điều kiện sang tên đất đang thế chấp, rủi ro tiềm ẩn và các giải pháp phòng ngừa.
- Hỗ trợ làm việc với ngân hàng, đảm bảo quy trình giải chấp và sang tên diễn ra đúng quy định pháp luật.
Nếu bạn đang đứng trước một giao dịch liên quan đến việc sổ đỏ đang thế chấp có sang tên được không, đừng ngần ngại liên hệ Luật sư Đất Đai để được tư vấn và hỗ trợ pháp lý kịp thời, tránh những rủi ro không đáng có.
Việc chuyển nhượng quyền sử dụng đất khi sổ đỏ đang thế chấp có sang tên được không hoàn toàn có thể thực hiện được nếu các bên tuân thủ đúng quy định pháp luật và đặc biệt là có sự đồng ý, phối hợp chặt chẽ với ngân hàng nhận thế chấp. Rủi ro khi mua đất đang thế chấp tại ngân hàng sẽ được giảm thiểu tối đa khi các bên hiểu rõ thủ tục giải chấp để sang tên sổ đỏ và có sự hỗ trợ của chuyên gia pháp lý. Để đảm bảo an toàn tuyệt đối cho giao dịch, quý khách hàng nên tìm đến các luật sư chuyên về lĩnh vực đất đai để được tư vấn cụ thể, tránh những hệ lụy pháp lý đáng tiếc có thể xảy ra.
Quý khách hàng có nhu cầu tư vấn pháp luật đất đai, vui lòng liên hệ:
- Hotline: 0931 222 515
- Website: https://luatdatdai.com.vn
- Email: lslong@luatduyminh.vn
*Lưu ý: Nội dung bài viết chỉ mang tính chất tham khảo và không thay thế cho tư vấn pháp lý chuyên sâu. Do tính chất đặc thù và các tình tiết riêng biệt của mỗi vụ việc, giải pháp thực tế có thể thay đổi tùy thuộc vào hồ sơ và bối cảnh pháp lý tại từng thời điểm. Để nhận phương án tối ưu cho trường hợp của mình, Quý khách vui lòng liên hệ trực tiếp Luật sư Đất Đai để được hướng dẫn cụ thể.